

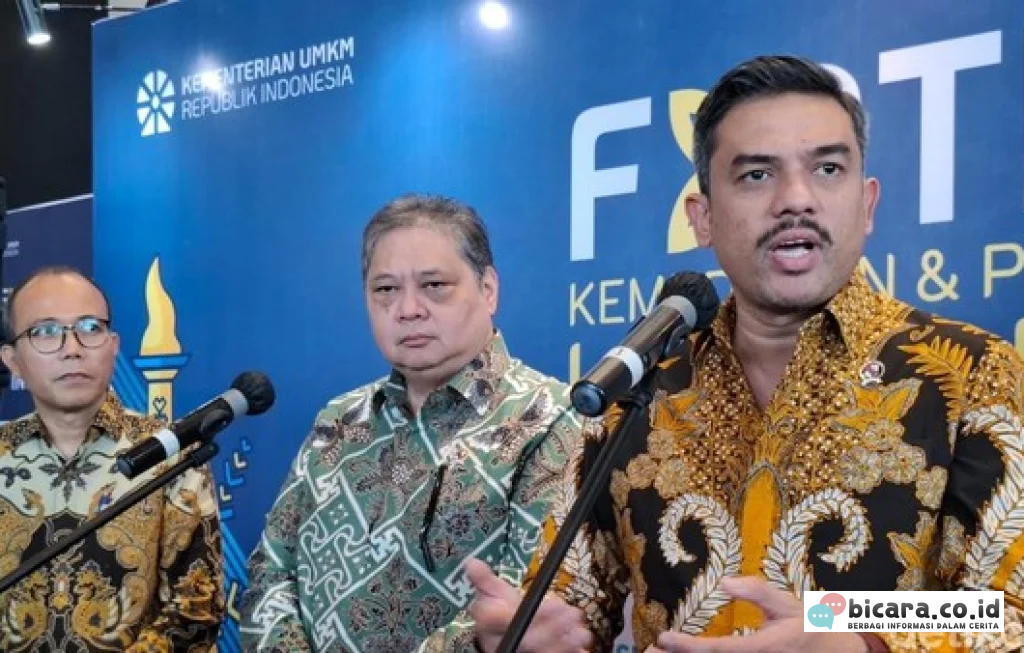
Kebijakan penurunan bunga kredit ultra mikro menjadi 8 persen langsung menyita perhatian pelaku usaha kecil, lembaga penyalur pembiayaan, hingga pemerintah daerah yang selama ini bergulat dengan persoalan akses modal. Di tengah kebutuhan perputaran usaha yang makin cepat, keputusan menahan beban bunga di level lebih rendah dinilai sebagai langkah yang bisa memberi ruang napas bagi pedagang kecil, pelaku usaha rumahan, serta pekerja informal yang ingin naik kelas. Nilai subsidi Rp25 triliun yang menyertai kebijakan ini juga menunjukkan bahwa negara tidak sekadar memberi sinyal, melainkan menaruh anggaran besar untuk menjaga kredit tetap terjangkau.
Kebijakan tersebut hadir pada saat banyak usaha ultra mikro masih menghadapi persoalan klasik, mulai dari margin keuntungan yang tipis, ketergantungan pada penjualan harian, sampai lemahnya cadangan kas ketika permintaan turun. Dalam situasi seperti itu, selisih bunga beberapa persen bukan urusan kecil. Bagi usaha berskala sangat kecil, perubahan cicilan bulanan bisa menentukan apakah mereka mampu menambah stok, membeli bahan baku, atau justru menunda ekspansi.
Bunga Kredit Ultra Mikro Turun ke 8 Persen, Siapa yang Paling Diuntungkan
Penurunan bunga kredit ultra mikro ke level 8 persen pada dasarnya menyasar kelompok usaha yang paling rentan terhadap mahalnya biaya dana. Mereka bukan perusahaan besar dengan akses mudah ke perbankan, melainkan pelaku ekonomi skala bawah yang sering kali mengandalkan pinjaman kecil untuk menjaga roda usaha tetap berputar. Segmen ini meliputi pedagang kaki lima, warung kelontong, penjual makanan rumahan, pengrajin, petani skala kecil, hingga pelaku jasa informal.
Bagi kelompok tersebut, biaya pinjaman adalah komponen yang sangat sensitif. Ketika bunga tinggi, cicilan menjadi menekan arus kas harian. Saat bunga turun, ruang gerak menjadi lebih longgar. Uang yang sebelumnya habis untuk membayar beban pembiayaan bisa dialihkan untuk kebutuhan yang lebih produktif.
Beberapa kelompok yang paling mungkin merasakan manfaat antara lain:
1. Pedagang harian yang membutuhkan tambahan modal cepat untuk stok barang
2. Pelaku usaha rumahan yang ingin meningkatkan kapasitas produksi
3. Pekerja informal yang mulai merintis usaha sampingan
4. Petani dan nelayan kecil yang membutuhkan pembiayaan musiman
5. Pelaku usaha perempuan yang mengelola bisnis mikro dari rumah
Dalam praktiknya, manfaat terbesar tidak hanya datang dari bunga yang lebih rendah, tetapi juga dari meningkatnya rasa percaya diri pelaku usaha untuk mengakses pembiayaan formal. Selama ini, banyak pelaku ultra mikro enggan mengajukan kredit karena khawatir tidak sanggup mencicil atau merasa prosedurnya terlalu rumit.
>
Bunga yang lebih ringan bukan sekadar angka di atas kertas, tetapi bisa menjadi pembeda antara usaha yang bertahan dan usaha yang berhenti di tengah jalan.
Rp25 Triliun Disiapkan Negara, Begini Arah Subsidi Pembiayaan Bekerja
Angka subsidi Rp25 triliun menunjukkan skala intervensi yang sangat besar. Dana ini bukan sekadar pelengkap kebijakan, melainkan fondasi agar penurunan bunga bisa benar benar dijalankan tanpa mengguncang sistem penyaluran kredit. Dalam skema seperti ini, pemerintah biasanya menanggung sebagian beban yang seharusnya dibayar debitur atau mengompensasi lembaga penyalur agar bunga kepada nasabah bisa ditekan.
Artinya, pelaku usaha tidak menerima uang tunai subsidi secara langsung ke rekening sebagai bantuan bebas pakai. Yang mereka rasakan adalah bunga pinjaman yang lebih rendah, cicilan yang lebih ringan, dan peluang pembiayaan yang lebih terbuka. Di sisi lain, bank atau lembaga keuangan penyalur tetap memiliki insentif untuk menyalurkan kredit karena ada dukungan fiskal dari pemerintah.
Subsidi sebesar ini juga mengandung pesan politik anggaran yang jelas. Pemerintah tampak ingin menjaga sektor usaha paling bawah agar tidak tertinggal dalam agenda pemulihan dan penguatan ekonomi domestik. Ketika usaha ultra mikro bergerak, efeknya menjalar ke banyak titik, dari pasar tradisional, sentra produksi rumahan, sampai rantai pasok lokal di daerah.
Namun efektivitas subsidi tetap bergantung pada beberapa hal penting, seperti:
1. Ketepatan sasaran penerima
2. Kecepatan penyaluran melalui lembaga pembiayaan
3. Pengawasan agar tidak terjadi kredit bermasalah berlebihan
4. Pendampingan usaha agar pinjaman dipakai untuk kegiatan produktif
Tanpa pengawasan yang rapat, subsidi besar berisiko tidak menghasilkan dorongan ekonomi yang sebanding. Karena itu, kebijakan bunga murah harus berjalan bersama sistem verifikasi dan pembinaan yang kuat.
Bunga Kredit Ultra Mikro dan Perubahan Cicilan yang Terasa di Lapangan
Bagi pelaku usaha kecil, pembahasan soal bunga kredit ultra mikro sering kali baru terasa nyata ketika diterjemahkan ke dalam angka cicilan. Perubahan 1 sampai 2 persen mungkin terlihat kecil di dokumen kebijakan, tetapi di lapangan pengaruhnya bisa sangat terasa, terutama untuk usaha yang omzetnya tidak stabil dari hari ke hari.
Bunga Kredit Ultra Mikro dalam Simulasi Pinjaman Sederhana
Misalnya seorang pedagang mengambil pinjaman Rp10 juta untuk tambahan modal usaha. Jika bunga lebih tinggi, cicilan bulanan akan memakan porsi lebih besar dari pendapatan usaha. Ketika bunga turun menjadi 8 persen, ada selisih pembayaran yang bisa digunakan untuk kebutuhan lain.
Uang sisa dari penurunan beban bunga biasanya dipakai untuk:
1. Menambah stok barang yang cepat laku
2. Membeli bahan baku dalam jumlah lebih besar agar harga lebih murah
3. Menutup biaya operasional seperti transportasi dan kemasan
4. Menyisihkan dana darurat usaha
5. Memperbaiki alat produksi sederhana
Bagi usaha ultra mikro, fleksibilitas semacam ini sangat penting. Mereka jarang memiliki bantalan keuangan yang tebal. Sedikit penghematan pada sisi cicilan bisa membantu menjaga usaha tetap berjalan saat penjualan melemah.
Peluang Naik Kelas dari Pinjaman yang Lebih Ringan
Kredit ultra mikro idealnya tidak berhenti sebagai alat bertahan hidup. Dengan bunga yang lebih rendah, ada peluang bagi pelaku usaha untuk mulai memikirkan peningkatan skala. Dari yang semula hanya berjualan di depan rumah, mereka bisa menambah etalase. Dari yang semula memproduksi dalam jumlah kecil, mereka bisa mulai menerima pesanan lebih besar.
Naik kelas memang tidak otomatis terjadi hanya karena bunga turun. Tetap dibutuhkan pasar, keterampilan, dan kedisiplinan mengelola uang. Namun biaya pembiayaan yang lebih ringan jelas mengurangi salah satu hambatan terbesar yang selama ini menahan usaha kecil untuk berkembang.
Perbankan, Koperasi, dan Lembaga Penyalur Menghadapi Ujian Baru
Kebijakan bunga rendah tidak hanya berbicara tentang debitur. Lembaga penyalur juga menghadapi tantangan tersendiri. Mereka harus memastikan bahwa ekspansi kredit tetap sehat, tidak semata mengejar target penyaluran. Segmen ultra mikro selama ini dikenal memiliki karakteristik risiko yang berbeda dibanding kredit usaha yang lebih mapan.
Sebagian pelaku usaha belum memiliki pencatatan keuangan rapi. Ada yang mencampur uang usaha dengan uang rumah tangga. Ada pula yang penghasilannya sangat bergantung pada musim atau kondisi pasar setempat. Karena itu, penyalur kredit dituntut lebih cermat membaca profil calon debitur.
Yang perlu diperkuat oleh lembaga penyalur antara lain:
1. Penilaian kelayakan usaha berbasis kondisi riil lapangan
2. Pendekatan yang lebih sederhana tetapi tetap akuntabel
3. Edukasi mengenai penggunaan pinjaman secara produktif
4. Sistem penagihan yang tidak memberatkan tetapi disiplin
5. Pemantauan berkala setelah kredit dicairkan
Perbankan, koperasi, dan lembaga pembiayaan yang mampu menyesuaikan model bisnisnya dengan karakter ultra mikro akan berada di posisi penting. Mereka bukan hanya menyalurkan dana, tetapi juga menjadi pintu masuk formalitas keuangan bagi jutaan pelaku usaha kecil.
>
Kredit murah akan jauh lebih berguna ketika disertai pendampingan yang membuat pelaku usaha paham cara memakai utang untuk tumbuh, bukan sekadar untuk menutup lubang.
Pelaku Usaha Kecil Masih Menunggu Syarat yang Tidak Berbelit
Di luar kabar baik soal bunga, pelaku usaha biasanya memiliki pertanyaan yang sangat sederhana. Seberapa mudah pinjaman itu diakses. Ini menjadi titik yang sering menentukan apakah kebijakan benar benar menyentuh masyarakat atau hanya ramai di tataran pengumuman. Banyak pelaku ultra mikro tidak mempersoalkan istilah teknis kebijakan. Mereka lebih peduli pada syarat, kecepatan proses, dan kepastian pencairan.
Jika persyaratan terlalu rumit, maka bunga rendah tidak cukup menarik. Sebab hambatan terbesar justru ada di pintu masuk. Karena itu, penyederhanaan prosedur menjadi bagian penting dari keberhasilan program. Verifikasi tetap dibutuhkan, tetapi harus disusun sesuai kondisi pelaku usaha kecil yang belum semuanya memiliki administrasi lengkap.
Beberapa kendala yang sering muncul di lapangan meliputi dokumen usaha yang terbatas, alamat usaha yang menyatu dengan rumah, tidak adanya laporan keuangan formal, serta minimnya riwayat kredit. Di sinilah peran petugas lapangan dan lembaga pendamping menjadi penting untuk menjembatani kebutuhan kebijakan dengan realitas usaha mikro sehari hari.
Daerah Menjadi Penentu, Bukan Sekadar Pelaksana Program
Keberhasilan kebijakan ini juga banyak bergantung pada pemerintah daerah dan ekosistem ekonomi lokal. Daerah bukan hanya penerima instruksi, melainkan penentu apakah program pembiayaan benar benar hidup di lapangan. Pelaku usaha ultra mikro tersebar di pasar tradisional, desa, kawasan padat penduduk, sentra kuliner, hingga wilayah pesisir. Masing masing memiliki kebutuhan dan pola usaha yang berbeda.
Pemerintah daerah bisa berperan melalui pendataan usaha, pelatihan sederhana, penguatan koperasi, hingga fasilitasi akses pasar. Jika pembiayaan murah hanya diberikan tanpa dukungan aktivitas ekonomi lokal, hasilnya tidak akan maksimal. Sebaliknya, bila kredit murah bertemu dengan pasar yang aktif, pembinaan rutin, dan jaringan distribusi yang lebih baik, maka perputaran ekonomi bisa jauh lebih kuat.
Di banyak tempat, pelaku ultra mikro sebenarnya tidak kekurangan kemauan bekerja. Yang sering kurang adalah akses yang adil terhadap modal, informasi, dan pembinaan. Karena itu, penurunan bunga ke 8 persen dan subsidi Rp25 triliun dapat menjadi titik penting, asalkan implementasinya tidak berhenti pada angka, melainkan benar benar hadir dalam bentuk kredit yang mudah dijangkau, cicilan yang masuk akal, dan kesempatan usaha yang terasa lebih terbuka bagi mereka yang selama ini berada di lapisan paling bawah ekonomi rakyat.







Comment